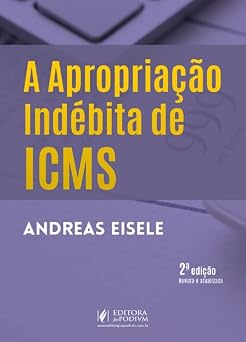


No presente trabalho, será analisada a dinâmica da regulamentação do crime de omissão no recolhimento de ICMS, cujos valores correspondentes foram cobrados pelo contribuinte ou responsável tributário, do comprador da mercadoria ou tomador do serviço. O objetivo é apresentar um panorama da atual regulamentação jurídico-penal da evasão tributária simples (não fraudulenta) de ICMS devido pelo contribuinte e pelo responsável tributário, além do correspondente entendimento jurisprudencial sobre os aspectos mais relevantes do tema. Com isso, o autor pretende contribuir para o debate relativo ao conteúdo e limites da tipificação penal deste fato.
Ficha técnica
- Autor: Andreas Eisele
- Editora: Juspodivm
- ISBN: 9788544263723
- Páginas: 240
- Edição: 2
- Ano: 2026
Produtos relacionados
Ler é viver várias vidas. Na Livraria Escariz você encontra livros, mangás e presentes, com 6 lojas em Aracaju e Salvador e retirada na loja.

Paulo Escariz LTDA - CNPJ: 16.470.999/0001-72 © Todos os direitos reservados. 2026
